YouTube M&Aとは?
2026/08/20
ショート動画チャンネル買収で失敗しないために。運営体制と引き継ぎリスクの見極め方
YouTubeショート動画チャンネルのM&Aでは、運営体制が属人的なケースが少なくありません。本記事では、実際の商談事例をもとに、買収前に確認すべき運営体制・引き継ぎプラン・収益変動要因のチェックポイントを解説します。
この記事でわかること
-
1
YouTubeショート動画チャンネルの買収を検討する際に、運営体制や引き継ぎ条件をどう見極めればよいか、実際の商談で交わされたやり取りをもとに理解できます。
この記事のポイント
- ショート動画チャンネルは「非属人型に見えて、実は要となる人材が引き継げない」ケースがある
- 価格算定の根拠(月次利益の平均値と算定期間)を必ず確認する
- 追加収益の提案は「検証前提」の情報として扱い、過度に期待しない
YouTubeのショート動画チャンネルは、一見すると外注スタッフによる非属人的な運営に見えても、実際には企画立案を担うディレクター人材が会社側に所属しており、売却後は引き継げないケースがあります。本記事では、ライフハック系ショート動画チャンネルの買収商談を題材に、買主様が確認すべき運営体制の構造、引き継ぎプランの妥当性、価格算定の根拠、そして追加収益提案との向き合い方について解説します。
一見「非属人型」に見えるチャンネルほど、運営体制の内訳を確認する
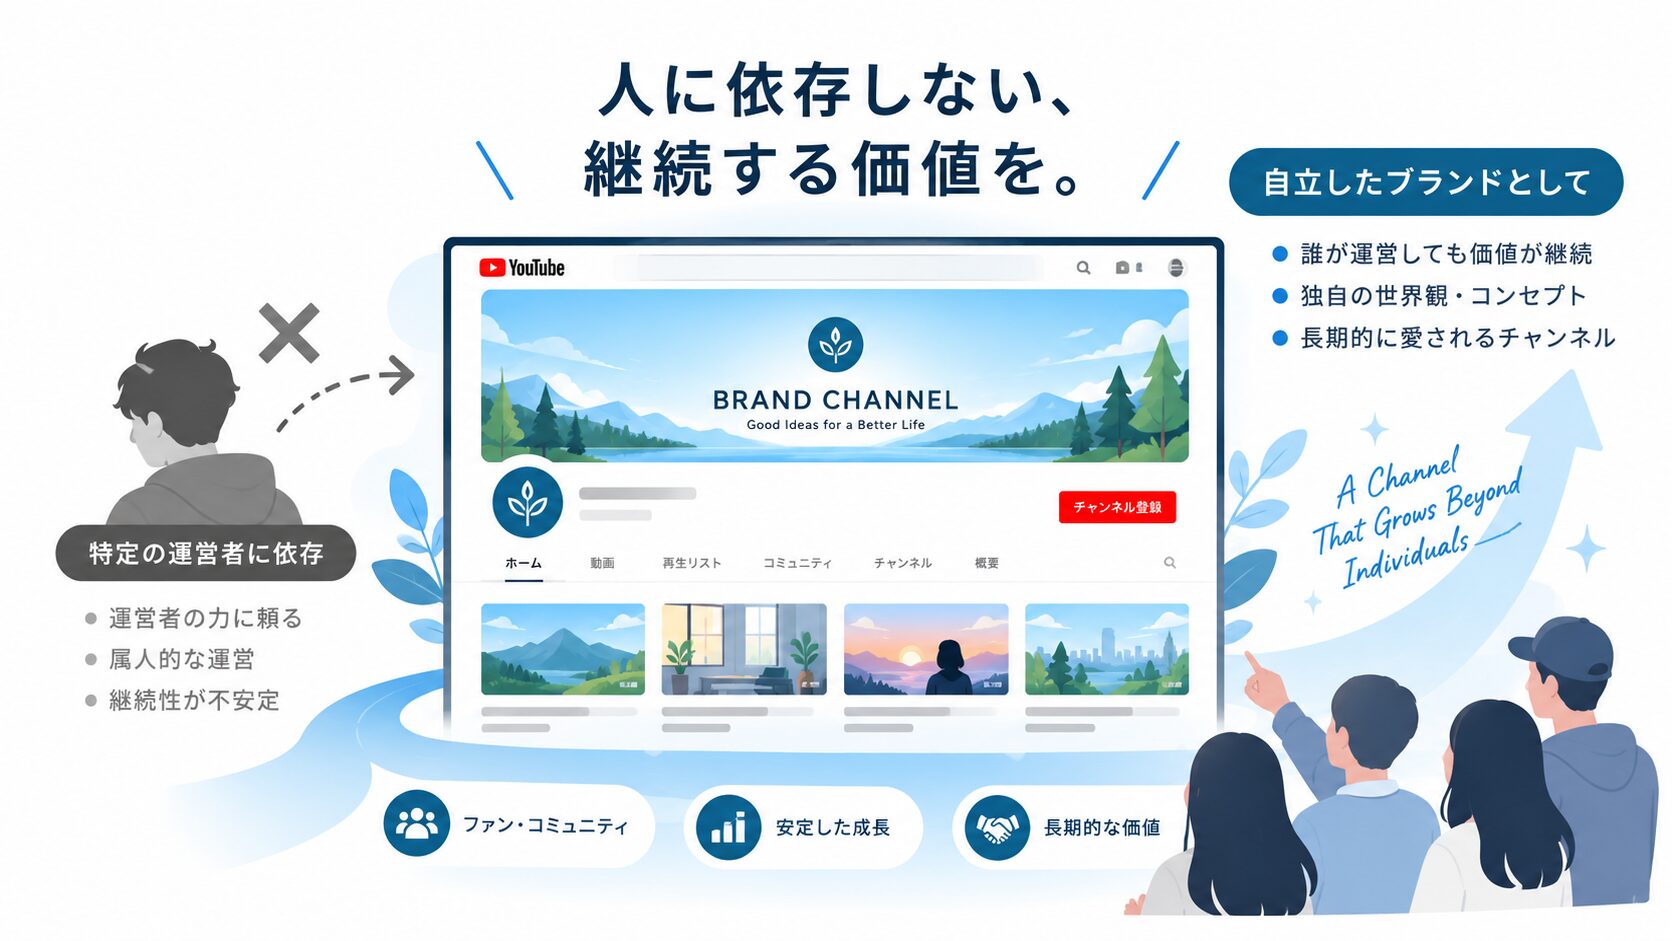
ショート動画チャンネルの中には、外注スタッフが撮影を担当しているため、パッと見では属人性の低い運営体制に映るケースがあります。しかし、実際の運営構造を分解してみると、状況が異なることは珍しくありません。
ある案件では、運営会社の代表のもとにシニアディレクター、さらにその下にチャンネル担当ディレクターがいて、末端に外注の撮影スタッフがぶら下がるという、ピラミッド型の体制が取られていました。企画(ネタ出し)を担うのはディレクターであり、外注スタッフはあくまで実写撮影を担当する役割にとどまっていたのです。
このケースで重要なのは、外注スタッフは売却後も引き継ぎが可能である一方、企画立案を担うディレクター・シニアディレクターは運営会社に所属する社員であるため、そのままでは引き継げないという点でした。つまり、チャンネルの根幹である「企画力」そのものが、買収後にごっそり抜け落ちるリスクがあったということです。
買主様がチャンネル買収を検討する際は、「誰が実作業をしているか」だけでなく、「誰が企画・意思決定をしているか」「その人材は買収後も残るのか」という運営体制の内訳まで踏み込んで確認することが欠かせません。表面上の体制図と、実際の権限分布は一致しないことがある、という前提で臨むことをおすすめします。
引き継ぎプランは「期間」だけでなく「主導権の移行スケジュール」まで確認する
企画立案を担う人材が引き継げない場合、買主様にとって最大の課題となるのは「その機能をどう補うか」です。この点について、売主様側からは段階的な引き継ぎプランが提示されるケースがあります。
具体的には、最低数か月間の引き継ぎ期間を確保したうえで、初月は現在のディレクターが主導して運営を継続し、翌月以降は買主様側が新たに用意したディレクターへと主導権を段階的に移していく、というスケジュールです。
このようなプランを検討する際に見落としがちなのが、「期間の長さ」だけを見て安心してしまうことです。重要なのは、期間そのものよりも、いつ・誰に・どのような形で権限とノウハウが移譲されるのかという移行の設計です。特に企画立案のような属人性の高い業務は、口頭での引き継ぎだけでは再現性を担保しにくいため、企画の考え方や過去の成功パターンがどこまで言語化・資料化されるのかを、事前にすり合わせておく必要があります。
また、買主様側で新たにディレクター人材を採用・育成する必要がある場合、その採用が難航すれば引き継ぎ計画全体が絵に描いた餅になりかねません。引き継ぎプランの実現可能性は、売主様の提案内容だけでなく、買主様自身の体制構築力とセットで評価すべき点だといえます。
提示価格の算定根拠(平均値・算定期間)を必ず確認する
チャンネルの提示価格は、多くの場合「月次利益 × 一定の月数」という形で算定されます。ここで確認すべきは、単に金額の大小ではなく、その算定に使われている月次利益がどのように計算されているかという点です。
ショート動画チャンネルは、動画1本が大きく再生されるかどうかで月ごとの収益が大きく変動する傾向があります。ある案件では、直近数か月間の月次利益を平均した数値をベースに、その十数か月分として希望価格が算定されていました。しかし、この平均値には、過去に発生した突出した好調月の影響も含まれている場合があり、今後も同水準の収益が継続する保証にはならない点に注意が必要です。
買主様としては、提示された平均利益がどの期間を対象に、どのような計算式で算出されたのかを確認したうえで、変動の振れ幅(好調月と不調月の差)や、その変動要因(特定の動画のバズに依存しているかどうか)まで含めて評価することが望ましいといえます。単月の実績や平均値だけを鵜呑みにせず、収益の再現性そのものを見極める視点を持つことが重要です。
追加収益の提案は「検証前提」の情報として受け止める
商談の中では、既存の運営に加えて収益を上乗せできる可能性がある施策が、参考情報として提示されることがあります。例えば、動画に使用している楽曲を著作権のあるものに切り替えることで、再生数に応じた印税収入を得られる可能性がある、といった提案です。
こうした提案は魅力的に映る一方で、実際に導入してみなければ効果が分からないという不確実性を伴います。楽曲を変更することでコンテンツの雰囲気や視聴体験が変わり、結果として再生数そのものに影響が出る可能性もあるためです。つまり、収益の上乗せ効果と、既存の再生数を維持できるかどうかという2つの不確実性が同時に存在していることになります。
買主様としては、こうした追加収益の提案を「実現すれば嬉しいアップサイド」として捉えるにとどめ、買収価格の妥当性を判断する際の前提には組み込まないことが望ましいといえます。既存の実績ベースで投資判断を行い、追加施策はあくまで買収後の検証項目として位置づける姿勢が、過大な期待による判断のブレを防ぐことにつながります。
規模とシナジーの両面から、投資判断の軸を持つ
ショート動画チャンネルの買収検討では、チャンネル単体の収益規模だけでなく、自社の既存事業とのシナジーという視点も重要な判断軸になります。
ある案件では、チャンネルの内容が買主様の広告事業や、提携先プラットフォームとの連携に活用できる可能性がある一方で、チャンネル自体の規模がまだ小さく、投資対効果の観点でやや慎重な判断が求められる、という状況が見られました。このように、単体の収益性だけを見れば判断が難しい案件でも、既存事業との掛け合わせによって価値が変わってくることがあります。
また、買収検討にあたっては、その時点での市場動向も参考になります。近年は、実写での撮影を伴う独自性の高いチャンネルや、俳優を起用したショートドラマ系のチャンネルなど、属人性の高いコンテンツに関する相談が増える傾向も見られます。こうした市場全体の流れを踏まえながら、単発の案件評価にとどまらず、自社にとって再現性のある投資分野かどうかという中長期的な視点を持つことが、買収判断の精度を高めるうえで役立ちます。