YouTube M&Aとは?
2026/09/01
YouTubeチャンネル売却前に整理すべき財務・体制のポイント
YouTubeチャンネルの売却を検討する運営者向けに、査定前に整理すべき財務データの見せ方や運営体制の引き継ぎ設計、価格交渉の考え方をM&A仲介の現場での知見をもとに解説します。
この記事でわかること
-
1
売却査定の前に整理しておくべき財務データのポイント
-
2
運営メンバーの引き継ぎをどう設計すればよいか
-
3
一時的な業績悪化が売却交渉に与える影響と向き合い方
-
4
売却価格をどのような考え方で設定・交渉すべきか
この記事のポイント
- 財務データは「正しさ」だけでなく「説明できること」が査定の信頼性を左右する
- 「誰が残り、誰が抜けるか」を事前に整理しておくと交渉が円滑になる
- 業績が落ち込んでいる時期は、無理に売り急がず立て直しを優先する選択肢もある
「自分のチャンネルは今いくらで売れるのか」
売却を意識し始めた運営者の多くが、まずこの疑問にぶつかります。しかし実際の商談の現場では、価格の話に入る前に、財務状況の整理や運営体制の見える化でつまずくケースが少なくありません。
収益や経費の内訳が曖昧なまま提出されたり、誰が売却後も現場に残るのかが決まっていなかったりすると、買い手側は安心して評価を進められず、結果的に交渉が長引いたり、想定より低い評価になったりします。
本記事では、YouTubeチャンネルのM&A仲介の現場で見えてきた傾向をもとに、売却を検討し始めた段階で運営者が整理しておくべきポイントを、財務・体制・タイミング・価格の4つの観点から解説します。
財務データは「説明できる状態」にしておく
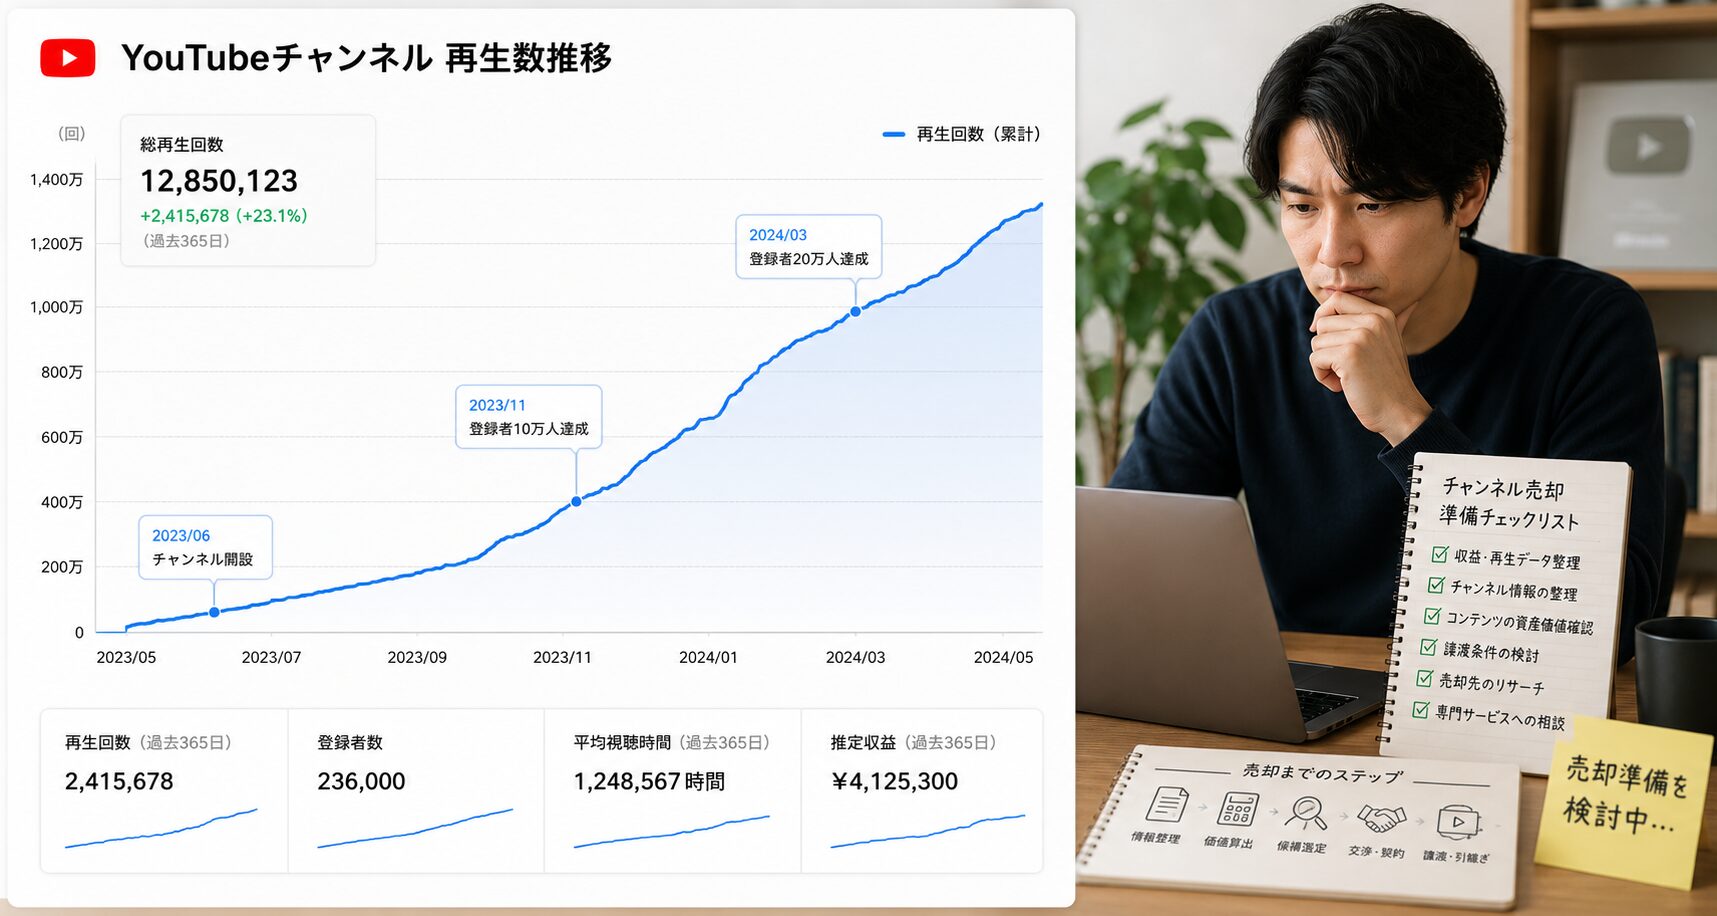
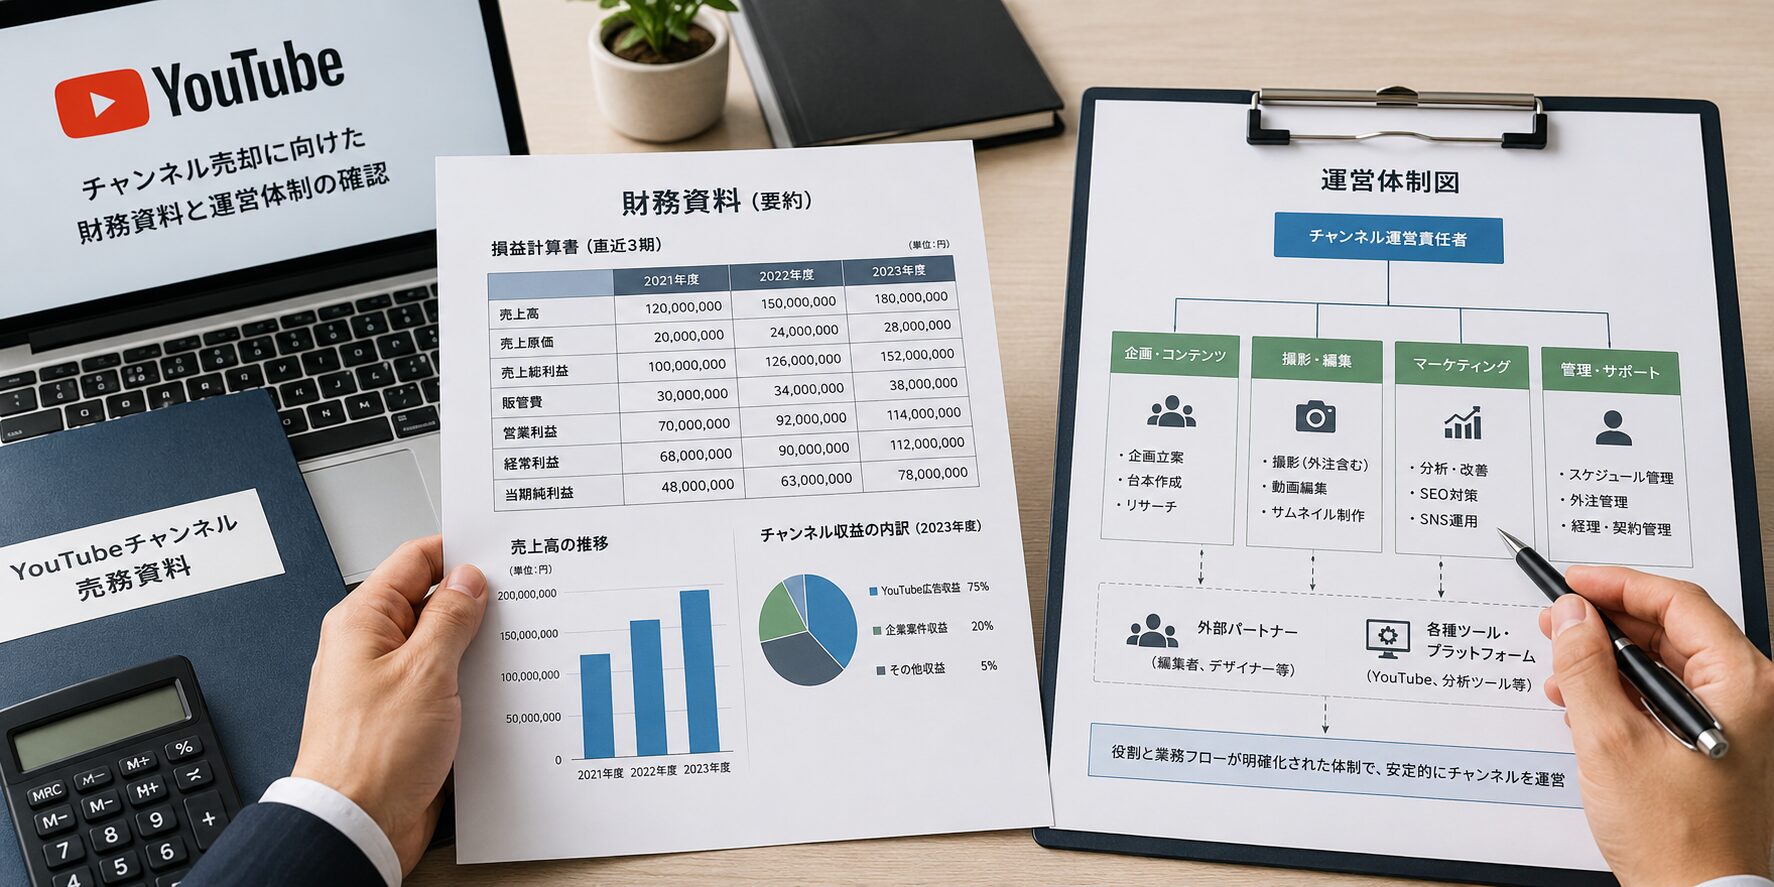
売却を検討する際、多くの運営者がまず提出するのが月次の損益データです。ここで重要なのは、数字が整っているだけでなく「なぜその数字になっているのか」を第三者に説明できる状態になっているかどうかです。
収益・費用の内訳は根拠込みで整理しておく
複数の収益源(広告収益・企業案件収益など)を持つチャンネルでは、月によって収益額のばらつきが大きくなりがちです。そのばらつきが「案件の性質上、自然に起こるもの」なのか「単純な集計・記録の誤りによるもの」なのかを、運営者自身が把握し説明できる状態にしておくことが大切です。データの精度に不安がある場合は、売却の相談を始める前に一度、自分たちの手で数値を見直しておくと、その後のやり取りがスムーズになります。
費用の増減理由を言語化する
費用面では、「何にいくら使ったか」だけでなく「なぜその時期に増減したのか」を説明できることが重要です。たとえば、新規事業の立ち上げや体制拡大の準備期間中は外注費や人件費が一時的に膨らむことがありますが、これは投資的な支出であり、今後は縮小・内製化に戻す方針であることまでセットで伝えられれば、買い手側も一時的な費用増を正しく評価できます。逆に、増減の理由が説明できない費用が残っていると、「今後も同じペースでかかり続けるのではないか」という不安につながり、評価を下げる材料になってしまいます。
報酬や分配の水準を変更した場合も、いつ・どういう理由で変えたのかを整理しておくと、損益の変動要因が明確になり、査定の精度が上がります。
運営体制は「誰が残り、誰が抜けるか」を先に決めておく
YouTubeチャンネルの価値は、コンテンツそのものだけでなく「誰がどう運営しているか」に大きく左右されます。とくに複数名体制で運営しているチャンネルでは、売却後の体制がどうなるかが買い手にとって重要な判断材料になります。
メンバーごとの残留可否を整理する
裏方の実務を担うメンバーは売却後に離脱する前提で準備を進める一方、コンテンツの中心を担う人物については、契約形態を変えながらも一定期間・一定頻度で関与を続けられる可能性を検討しておくケースもあります。フルタイムでの関与は難しくても、一部の役割であれば対応できる、といった現実的な着地点をあらかじめ検討しておくことで、買い手側も「引き継ぎ後にチャンネルの雰囲気がどこまで維持できるか」をイメージしやすくなります。
契約関係も棚卸ししておく
関係者との間に業務委託契約がある場合は、契約主体や契約内容を整理しておく必要があります。また、外部サービスとの契約更新時期や自動更新の有無といった周辺契約も、売却時に引き継ぐ対象として確認されるポイントです。感覚的に把握しているだけでなく、書面や一覧の形で整理しておくと、デューデリジェンスの段階でのやり取りがスムーズになります。
一時的な業績悪化は「隠す」より「説明」する
運営スタイルの変更や投稿ペースの調整によって、一時的に売上が落ち込む時期は珍しくありません。これまで有効だった手法が使えなくなり新しい方式へ移行する場合や、コンテンツの方向性を試行錯誤している段階では、固定費が残ったまま売上だけが下がり、赤字に近づくこともあります。
悪化の背景と回復の兆しをセットで伝える
このような時期に大切なのは、悪化の要因を隠さずに説明することです。「なぜ売上が下がっているのか」「その原因は一時的なものか、構造的なものか」「すでにどのような改善の兆しが見えているか」をセットで示せれば、買い手側は短期的な数字の落ち込みだけで判断せず、中長期的な回復可能性を含めて評価してくれます。新しい運営スタイルへの移行直後に成果指標が改善する兆しが見えてくると、その変化自体が交渉材料になります。
業績が厳しい時期は売り急がない選択肢もある
一方で、固定費の増加などにより短期的に赤字が見込まれる状況では、無理に同じタイミングで売却を進めようとすると、希望する条件での成立が難しくなることもあります。売却を急ぐ理由が特になければ、一定期間かけて業績を立て直したうえで、あらためて売却条件を検討するという中長期的なスタンスを取ることも、選択肢の一つとして検討する価値があります。
売却価格は「資産・分配・タイミング」の3点から考える
売却価格の設定では、単純な収益倍率だけでなく、いくつかの要素を組み合わせて考える必要があります。
保有資産や複数名への分配を反映させる
チャンネル運営に付随する設備・資産や、複数名で利益を分配する取り決めがある場合は、それらを踏まえたうえで希望価格を設定することになります。運営に関わってきたメンバーへの分配を考慮すると、単純な収益倍率だけでは納得感のある金額にならないケースもあり、資産価値や分配方針を含めて価格を再設定することは自然な判断といえます。
市場環境と業績のタイミングを合わせて考える
一方で、業績が一時的に厳しい局面で希望価格を大きく引き上げても、買い手が現れにくいという現実もあります。売却額の妥当性は、単独の数字ではなく「その時点の業績」「今後の回復見通し」「運営者側の分配への希望」を総合して判断されるものです。焦って値下げをする必要がない場合は、業績の回復を待ちながら、中長期的な視点で条件を練り直していく方が、結果的に納得のいく着地につながりやすくなります。
売却検討は「短期の商談」ではなく「中長期の準備」として捉える
ここまで見てきたように、財務の整理・体制の設計・タイミングの見極め・価格の考え方は、それぞれが独立したものではなく、互いに関連し合っています。財務データが整理されていなければ体制の価値も正しく伝わりませんし、業績の波を無視して価格だけを主張しても交渉は進みません。
早めに相談することで選択肢が広がる
売却を検討し始めた段階で仲介会社に相談しておくと、「今すぐ売るべきか」「一定期間かけて立て直してから売るべきか」といった時間軸を含めた選択肢を一緒に検討できます。とくに業績が変動しやすい時期にある事業者ほど、早めに現状を共有し、第三者の視点で評価してもらうことが、結果的に納得感のある売却につながります。
関連する周辺コンテンツも含めて整理する
メインチャンネルのほかに、収益化が進んでいない派生的なコンテンツや、現在稼働していない関連事業を保有している場合は、それらをどう扱うか(セットで譲渡するのか、活用は買い手に委ねるのか)も事前に方針を決めておくと、商談がスムーズに進みます。現時点で収益を生んでいないコンテンツであっても、活用次第では買い手にとって価値を持つ場合があるため、「価値がないから」と省略せず、現状をそのまま共有しておくことが望ましいでしょう。