YouTube M&Aとは?
2026/08/27
YouTubeチャンネルM&Aとは?買主様が知っておきたい市場動向と査定の仕組み
YouTubeチャンネルのM&Aに関心を持つ買主様向けに、市場の現状・査定の考え方・運営体制・リスク対策までを、実際の商談内容をもとに解説します。新たな投資先を検討している方はぜひご参考ください。
この記事でわかること
-
1
YouTubeチャンネルM&A市場の現状と、買主様にとってのチャンスの大きさ
-
2
チャンネルの種類(属人・非属人)と査定額の考え方
-
3
実際の運営体制・AI活用の実態
-
4
譲渡後のリスクと保証・サポート体制
-
5
支払い条件・手数料・商談から成約までの流れ
この記事のポイント
- YouTube M&A市場はまだ買主様への認知度が低く、供給過多の「買主優位」の状況にある
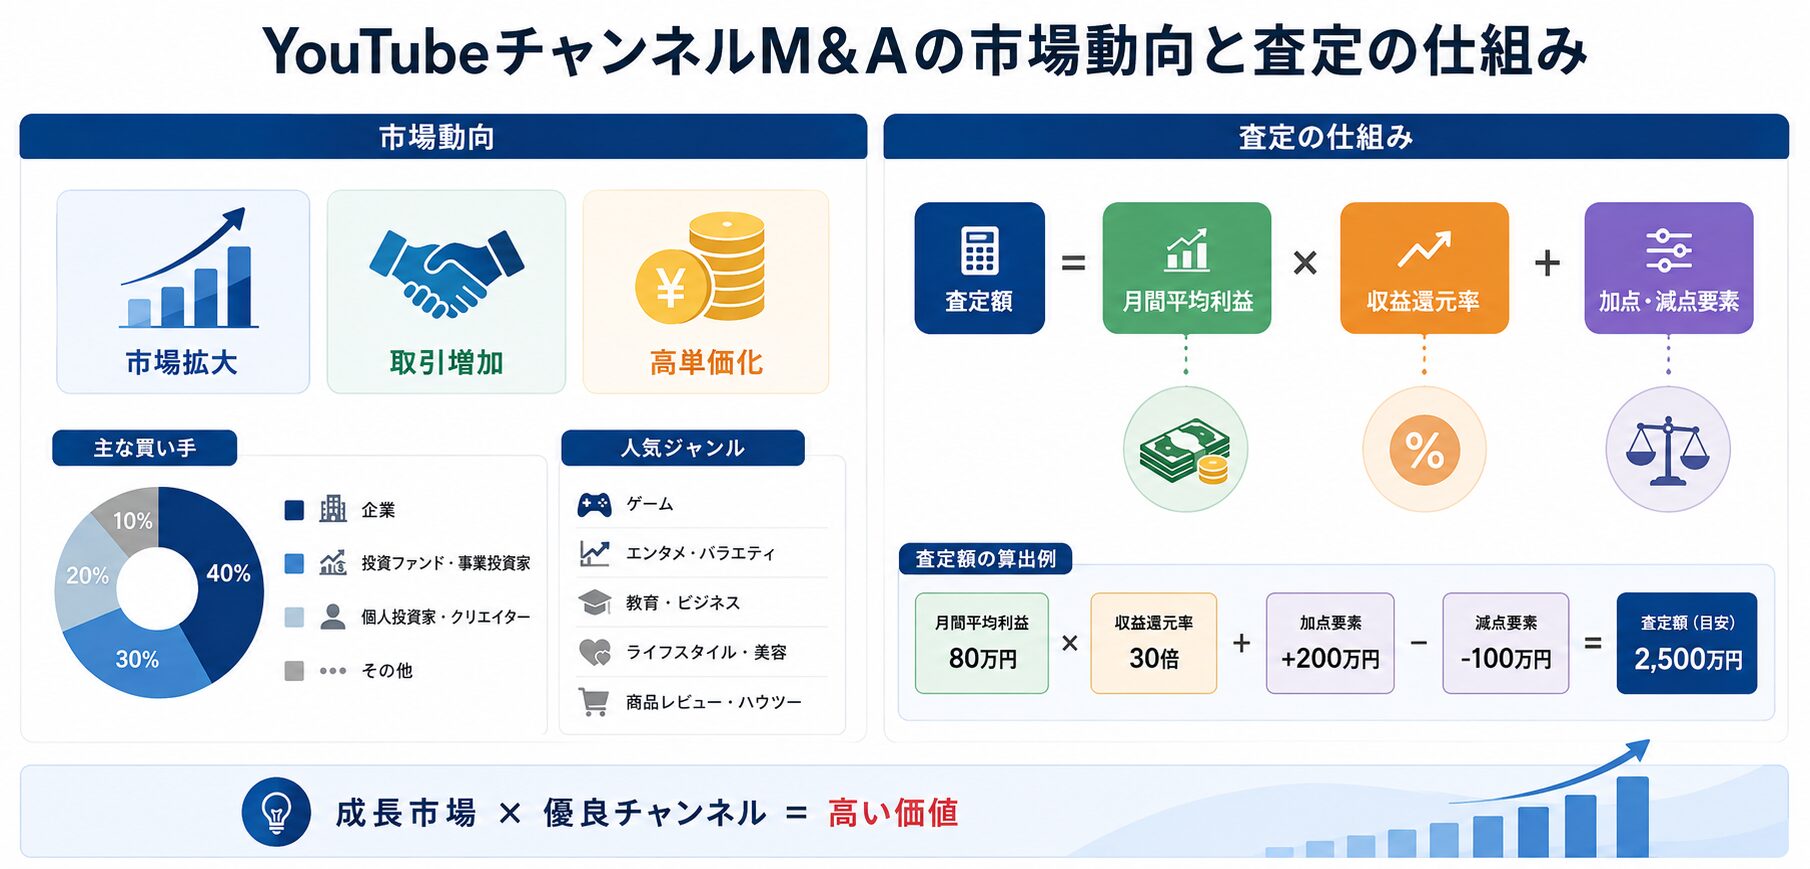
- 査定額の目安は月間利益の10〜15カ月分で、チャンネルの体制や実績によって変動する
- ディレクター(企画・統括担当)の有無が、譲渡後の運営継続性を左右する重要なポイントになる
新たな投資先を探している中で、「YouTubeチャンネルが売買される」という話を耳にしたことはないでしょうか。実はYouTubeチャンネルのM&A市場はすでに10年ほどの歴史があり、じわじわと拡大を続けています。しかし、買主様側の認知度はまだ低く、売主様側は供給過多の状態にあるといわれています。つまり、今はまさに買主様にとって「良い案件を選べるチャンス」が多いタイミングだといえます。
とはいえ、コンテンツ領域への投資は未経験という方も多いはずです。「本当に運営を引き継げるのか」「収益はどこから生まれているのか」「リスクへの備えはあるのか」といった疑問を持つのは当然のことです。
この記事では、実際の商談内容をもとに、YouTubeチャンネルM&Aの市場構造、査定の考え方、運営体制の実態、そしてリスクと保証の仕組みまでを、買主様の目線でわかりやすく解説します。
YouTubeチャンネルM&A市場の全体像と、今が買主様にとってチャンスといわれる理由
市場はまだ「買主優位」の状態
YouTubeチャンネルのM&A自体は約10年前から存在する市場ですが、株式や不動産などの伝統的な投資対象と比べると、買主様への認知度はまだ十分に広がっていません。一方で、売主様側(チャンネル運営者)は「売却を前提にチャンネルを立ち上げる」というケースも増えており、供給過多の状態にあります。
このため、買主様の立場からすると、多くの案件の中から条件に合ったものをじっくり選べる、比較的有利な市場環境にあるといえます。仲介会社によっては、常時十数件から数十件規模の案件を保有しているケースもあり、予算や希望条件に応じて柔軟に案件を紹介してもらえる体制が整っています。
回収期間の目安は「月間利益の10〜15カ月分」
査定の相場観としてよく使われるのが、月間利益の10〜15カ月分という考え方です。たとえば月間利益が数十万円規模のチャンネルであれば、数百万円〜一千万円規模での売買が一つの目安になります。
ただし、この倍率は固定ではありません。運営実績が長く体制もしっかりしているチャンネルであれば、より長い期間(20カ月超)で査定されることもありますし、逆に運営開始からまだ日が浅い案件では、短い期間で設定されることもあります。買主様としては、単純な倍率だけでなく「その数字の背景にある運営実績・体制」まで見極めることが重要です。
案件規模の幅
取り扱われる案件規模には幅があり、小規模なものから億単位の案件まで存在します。中央値としては一千万円台の案件が多い傾向にあり、小規模案件を複数組み合わせて事業化し、まとめて売却するというスキームも投資戦略の一つとして検討の余地があります。
チャンネルの種類(属人・非属人)と、査定額に影響する要素
「属人チャンネル」と「非属人チャンネル」の違い
YouTubeチャンネルは大きく「属人チャンネル」と「非属人チャンネル」の2種類に分けられます。属人チャンネルは、特定の人物(YouTuberや著名人など)が出演するタイプで、そのままの意味で「その人にファンがついている」チャンネルです。一方、非属人チャンネルは人物が画面に登場しないタイプで、たとえば音声解説型のコンテンツやオリジナル漫画・アニメーション形式のコンテンツなどが代表例です。こうした形式は、日本国内で独自に発展してきた文化的な背景を持っています。
非属人チャンネルの方が売買しやすい理由
現在の売買比率は、非属人チャンネルが全体の7割強、属人チャンネルが2〜3割程度とされています。属人チャンネルは、出演者にファンがついているため、契約形態や譲渡後の関係整理が難しく、売買が成立しにくい傾向にあります。一方、非属人チャンネルは、オーナー・統括担当(ディレクター)・制作担当(ライター・編集者)という役割分担で外注ベースの運営体制が組まれているケースが多く、チーム単位でそのまま引き継げるため、買主様にとっても運営継続のハードルが下がります。
「登録者数」より「コンテンツの面白さ」が評価基準
かつては登録者数の多さがチャンネルの価値を左右する時代もありましたが、現在のアルゴリズムでは視聴維持率やサムネイルのクリック率など、コンテンツそのものの質が重視される傾向にあります。登録者数が多くても再生数が伸び悩むケースがある一方、登録者数が少なくても内容次第で大きく再生数を伸ばすケースもあり、「アカウントの古さ」よりも「コンテンツを継続的に作れる体制」の価値が高いと考えられます。買主様が査定を行う際も、この点を踏まえて評価することが重要です。
運営体制の実態とAI活用の広がり
外注ベースで成り立つ運営体制
非属人チャンネルの多くは、オーナーの下にディレクター(企画・統括担当)が置かれ、その下でライター(台本作成)と編集者(動画編集)が業務委託ベースで動く体制が一般的です。取り扱われる案件の大多数が、こうした外注ベースの運営体制で成り立っており、外注先はクラウドソーシングサービスを通じて個人のフリーランスに依頼されることがほとんどです。
AI活用による効率化の進行
近年は、台本作成や動画編集の多くの工程がAI化されているチャンネルも増えています。ディレクターがAIに指示を出すだけで、台本作成から編集素材の準備までを大幅に効率化できるケースもあり、ディレクター1人で運営が完結する体制も出始めています。制作コストが一本あたり数千円程度に抑えられている案件もあり、AI活用の進度によってコスト構造は大きく変わります。
ディレクターの有無が運営継続の鍵
ここで重要になるのが「ディレクターが譲渡対象に含まれるかどうか」という点です。案件によっては、ディレクターが譲渡対象外となっており、譲渡後は買主様側で新たな統括担当を用意し、引き継ぎ期間(一般的には3カ月程度)をかけてノウハウを移管してもらう形が取られます。企画立案・サムネイル制作・台本の方向性づけといった業務は属人性が高いため、買主様としては「誰が運営を引き継ぐのか」を事前に明確にしておくことが、成功の分かれ目になります。
実際の案件に見る収益構造とリスク・保証の考え方
ある非属人チャンネルの収益構造(例)
実際の商談で紹介された事例では、中高年女性層に一定の需要が続いているジャンルの非属人チャンネルが取り上げられました。台本はAIが生成しライターが手直しを行い、動画編集もAIが中心で、編集担当は素材収集が主な業務となっています。ある月の売上は広告収益と楽曲使用に伴う著作権収益を合わせて数十万円規模、それに対する外注コストは十数万円程度という構造でした。このように、外注コストを差し引いた月間利益をもとに、先述の10〜15カ月分という目安で査定額が算出されます。
楽曲収益という副次的な収益源
一部のチャンネルでは、著作権を保有する事業者からBGMの提供を受け、その楽曲が動画内で再生されるたびに著作権収益が発生し、運営者側に一定割合(案件によっては7割程度)が還元される仕組みも存在します。広告収益に加えてこうした副次的な収益源があることも、査定額を見る際の材料になります。
最大のリスクは「主要スタッフの離脱」
譲渡後に想定される最大のリスクは、ディレクターなど主要スタッフの離脱です。これに対する備えとして、案件によっては、譲渡後に主要スタッフが離脱した場合、元の売主様が一時的に運営に再度関与し、新しいスタッフの配置・教育まで責任を持つという条項を設けることが可能とされています。なお、視聴数や収益そのものを保証することは難しい一方、一定の金額を保証する形での交渉余地がある場合もあります。買主様としては、契約段階でこうした保護条項の有無を確認しておくことをおすすめします。
支払い条件・手数料と、商談から成約までの進め方
支払い条件は交渉の余地がある
一般的には一括払いが基本とされていますが、頭金を一定割合支払い、残額を後払いにするといった分割払いの交渉も、売主様の合意を前提に可能とされています。「本当に想定通りの収益が出るか様子を見てから残額を支払いたい」といった希望がある場合は、案件ごとに仲介会社へ相談してみるとよいでしょう。
仲介手数料の一般的な考え方
仲介会社によって手数料体系は異なりますが、成果報酬型(成約時にのみ手数料が発生する形式)を採用しているケースが一般的です。初期費用がかからない分、買主様としては費用面のハードルが低く、複数の案件を比較検討しやすい環境にあるといえます。
商談から成約までの流れ
商談の初期段階では、仲介会社が保有する複数の案件の中から、買主様の希望条件(予算、ディレクターの有無、ジャンルのわかりやすさなど)に合ったものを選定し、提案を受けるという流れが一般的です。特にディレクター付きの案件は全体の一部にとどまるため、希望条件に合う案件が出てきた際にスピーディーに検討できるよう、あらかじめ社内の意思決定フローを整理しておくこともおすすめします。また、直接取引に進む段階では、仲介契約書を締結したうえで、メールなど記録の残る手段でのやり取りを基本とすることが望ましいでしょう。